
こんにちは、はっちゃん(@hacchan_twt)です。
こんにちは。
サラーリマンとして頂いたお給料から生活費を除いて残ったお金はすべて株にしているはっちゃんです。(リスク大!!)
大学生時代にとりあえず証券口座を開設し何となく資産運用してきて、2024年12月時点で約5,676万円という状況です。
いずれ1億円貯めてサラリーマンを引退することを夢見ています。
増えたり減ったりあると思いますがそのまま載せてありますので、一般人の一例としてみていただければと思います。
今回の記事の結論
- 2024年12月の総資産は5,676万円。
- トランプ氏のビットコインを意識した人事で暗号資産爆上がり。
- 今年度のNISA積立枠のあまり枠を年内に!
総資産額を公開(2024/12月)
現在の総資産額は以下です。
<現在>
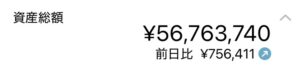
<先月>

今月はボーナスもありましたがFOMCもり変動要素がありましが、、結果減ることなく良かった。。
12月のFOMC参加者の政策金利見通しが2025年に0.25%の利下げ2回を示す水準となり、前回9月時点の予想の4回から半減し、金利の高止まりへの警戒が強まったとのこと。
利下げ止まりの背景としては物価高があり、株価への影響の仕組みは以下。
◆仕組み◆
①トランプ政策が織り込まれて物価が上昇すると予測
②企業が商品の値段を上げられないようにお金を借りにくくするため金利引上げ
③会社の成長が鈍化し株価下がる
(ただ下がったのはFOMC直後だけだったのでとりあえず大丈夫かなと)
資産内訳を公開(2024/12月)
現在の総資産の内訳は以下となります。
<現在>
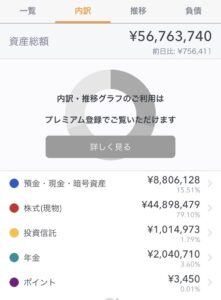
<先月>
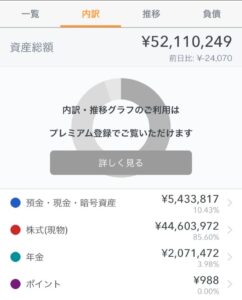
今月から投資信託を追加。駆け込み投資!
今までは積立てより売買で利益を出す!と思っていましたが、最近はほっておいた方が増える感じがしたので税金控除(20%)取ろうとかなと。。
積立てでもなんでもなく12月に一気にオールカントリーで枠を使い切りました。
計画と実績(2024/12月)
<年間計画>
35歳の時に以下の基準で計画を立てて、1億円に到達できるか実験中です。
| 計画(9月締め) | 実績(9月締め) | |
| 2021年(35歳) | 1,800万円 | 1,800万円 |
| 2022年(36歳) | 2,100万円 | 2,500万円 |
| 2023年(37歳) | 2,630万円 | 3,400万円 |
| 2024年(38歳) | 3,230万円 | 4,700万円 |
| 2025年(39歳) | 3,900万円 | (12月時点)5,676万円 |
| 2026年(40歳) | 4,650万円 | |
| 2027年(41歳) | 5,490万円 | |
| 2028年(42歳) | 6,430万円 | |
| 2029年(43歳) | 7,480万円 | |
| 2030年(44歳) | 8,660万円 | |
| 2031年(45歳) | 9,980万円 |
お金が貯まる一方で最近はサラリーマンの辞め時がとても難しいと感じる。
安定した給料がなくなるのは不安があるし、辞めた後の収入をどうしていこうか、、
次を決めてから辞めたいが何も決まっていないし、、
迷うことが多いが、ここは早い決断をしないとあっという間に40代が終わってしまうため、年末年始の休みはいろいろな人と話をして自己分析を進めてみようと思っています。
お金やライフハックに関する個人的おススメツール!
★FIRE 最強の早期リタイア術 最速でお金から自由になれる究極メソッド
(書籍)
お金の知識を充足させるために人生で1回は読んでおくべき1冊。
ただのFIRE流行本ではなく考え方をや行動変革につながる内容が多いと感じ今でも読み返す本の1冊になっています。
貧困層出身の筆者が実現したミリオネアへの道は、やろうと思えば我々一般人にも実行可能なノウハウばかりです。
例えば、
【ルカ・パチョーリ72の法則】
72÷年間投資リターン(%)=資金が2倍になる年数である
【4%ルール】
1年の生活費が投資ポートフォリオの4%に等しい金額であれば、リタイアしても95%の確率で30年以上老後資金が底をつかない。
つまり、現状の生活レベルを維持しながらリタイア出来るタイミングを決定するのは、年収ではなく貯蓄率。


よかったら是非✨
コメント